Domain podkasten.de kaufen?
Wir ziehen mit dem Projekt
podkasten.de um.
Sind Sie am Kauf der Domain
podkasten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain podkasten.de kaufen?
Warum leuchtet ABS nach dem Reifenwechsel?
Das ABS-Licht kann nach einem Reifenwechsel leuchten, wenn die Sensoren des ABS-Systems nicht richtig kalibriert sind oder wenn die Reifen unterschiedliche Durchmesser haben. Dies kann zu einer falschen Geschwindigkeitsmessung führen und das ABS-System aktivieren. Es ist wichtig, sicherzustellen, dass die Sensoren korrekt positioniert und kalibriert sind und dass die Reifen den gleichen Durchmesser haben, um das Problem zu beheben. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **


Ähnliche Suchbegriffe für Zahlungsunfähigkeit-nach-81b-Abs
Top-Angebote
Produkte zum Begriff Zahlungsunfähigkeit-nach-81b-Abs:
-
Fahrlässige Krida nach Zahlungsunfähigkeit, Taschenbuch von Gustav Breiter, Verlag Österreich, 978-3-7046-1309-7Fahrlässige Krida Nach Zahlungsunfähigkeit, Taschenbuch Von Gustav Breiter, Verlag Österreich, 978-3-7046-1309-7, Seitenanzahl: 26428,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feststellung der Zahlungsunfähigkeit und der Überschuldung als Voraussetzungen für Insolvenzstraftaten nach § 283 STGB, Taschenbuch von KonstantinFeststellung Der Zahlungsunfähigkeit Und Der Überschuldung Als Voraussetzungen Für Insolvenzstraftaten Nach § 283 Stgb, Taschenbuch Von Konstantin Dittmann, Grin, 978-3-640-49971-7, Seitenanzahl: 28052,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die objektiven Kriterien der Zahlungsunfähigkeit nach der Rechtsprechung des BGH und dem IDW, Gebundene Ausgabe von Karsten Andresen, Peter Lang GmbH,Die Objektiven Kriterien Der Zahlungsunfähigkeit Nach Der Rechtsprechung Des Bgh Und Dem Idw, Gebundene Ausgabe Von Karsten Andresen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-65504-7, Seitenanzahl: 16067,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bosswerk Hybrid-Wechselrichter 3600W mit 0% MwSt nach §12 Abs. 3 UstGBosswerk Hybrid-Wechselrichter 3600 W Der Bosswerk Hybrid-Wechselrichter ist die perfekte Lösung für alle, die nach einer zuverlässigen und effizienten Möglichkeit suchen, um ihr Zuhause energieautark zu machen. Der Wechselrichter erhöht die Eigenverbrauchsquote der Sonnenenergie, schützt Haushaltsgeräte vor Netzausfällen und spart Energiekosten. Mit einem Wirkungsgrad von bis zu 98,9% und einer effizienten Nutzung des gewonnenen Stroms ermöglicht der Bosswerk Hybrid-Wechselrichter einen optimalen Ertrag bei allen Wetterlagen. Dank der ENS Schutzeinrichtung nach VDE 4105 ist ein sicherer und legaler Anschluss und Betrieb in Deutschland gewährleistet. Der integrierte WLAN-Modul ermöglicht eine einfache Überwachung der Anlage von jedem Ort aus. Der Bosswerk Hybrid-Wechselrichter ist zudem zukunftssicher, geeignet für die neueste Modulgeneration und die perfekte Wahl für private Haushalte und kleine gewerbliche Betriebe. Technische Daten: Typ: BW-HY3600 Max. Scheinleistung: 3790VA Batteriespannungsbereich: 40 .. 60Vdc Max. DC-Eingangsspannung: 500V DC Max. Eingangsstrom: 16,5A*2 (2 x 8000Wp) Max. Ausgangsstrom: 18A Netzspannung: 230Vac Nominale Netzfrequenz: 50Hz Max. Ladestrom: 90A Max. Entladestrom: 90A Max. Wirkungsgrad: 98,9 % MPPT-Wirkungsgrad: 99,9 % Abmessungen (B x H x L): 330 × 580 × 232mm Gewicht: 20,5kg Schutzart: IP65899,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer erstellt Bescheinigung nach 850k Abs 5 ZPO?
Die Bescheinigung nach § 850k Abs. 5 ZPO wird in der Regel vom Gericht erstellt, das für die Durchführung des Pfändungsverfahrens zuständig ist. Diese Bescheinigung bestätigt, dass bestimmte Vermögenswerte pfändbar sind und dient als Grundlage für den Gläubiger, um die Pfändung durchzuführen. Der Gläubiger kann die Bescheinigung beim Gericht beantragen, nachdem er einen vollstreckbaren Titel gegen den Schuldner erwirkt hat. Die Bescheinigung nach § 850k Abs. 5 ZPO ist wichtig, um sicherzustellen, dass die Pfändung rechtmäßig und korrekt durchgeführt wird. **
-
Wer darf Bescheinigung nach 850k Abs 5 ZPO?
Die Bescheinigung nach § 850k Abs. 5 ZPO darf von einem Rechtsanwalt oder einem Notar ausgestellt werden. Diese Bescheinigung dient dazu, dass Gläubiger einen Pfändungsschutz für bestimmte Vermögenswerte geltend machen können. Sie muss bestimmte Voraussetzungen erfüllen und die entsprechenden Angaben enthalten, um gültig zu sein. Es ist wichtig, dass die Bescheinigung korrekt und rechtzeitig erstellt wird, um den Pfändungsschutz wirksam zu aktivieren. In einigen Fällen kann es auch sinnvoll sein, sich von einem spezialisierten Anwalt beraten zu lassen, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt sind. **
-
Wann verjährt ein Verfahren nach 170 Abs 2?
Wann verjährt ein Verfahren nach 170 Abs 2? **
-
Wer kann eine Bescheinigung nach 850k Abs 5 ZPO?
Eine Bescheinigung nach § 850k Abs. 5 ZPO kann nur von einem Rechtsanwalt oder einer Rechtsanwältin ausgestellt werden. Diese Bescheinigung bestätigt, dass die Voraussetzungen für die Pfändungsfreigrenzen gemäß § 850k ZPO erfüllt sind. Sie dient dazu, den Schuldner vor unzulässigen Pfändungen zu schützen. Die Bescheinigung muss bestimmte Angaben enthalten, wie zum Beispiel die Höhe des pfändungsfreien Betrags und die Einkommensverhältnisse des Schuldners. In vielen Fällen ist es ratsam, sich rechtzeitig an einen Rechtsanwalt oder eine Rechtsanwältin zu wenden, um eine solche Bescheinigung ausstellen zu lassen. **

Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
Was bedeutet gesonderte Feststellung nach 10a Abs 4 EStG?
Die gesonderte Feststellung nach § 10a Abs. 4 EStG bezieht sich auf die steuerliche Behandlung von Verlusten aus der Veräußerung von Aktien oder Investmentfondsanteilen. Dabei wird geprüft, ob diese Verluste steuerlich berücksichtigt werden können und in welcher Höhe. Diese gesonderte Feststellung ist notwendig, da Verluste aus der Veräußerung von Aktien oder Investmentfondsanteilen nicht automatisch mit anderen Einkünften verrechnet werden können. Stattdessen müssen sie gesondert festgestellt und ggf. in Folgejahren mit Gewinnen verrechnet werden. Dadurch soll sichergestellt werden, dass Verluste steuerlich korrekt behandelt werden und nicht einfach verloren gehen. **
Top-Angebote
Produkte zum Begriff Zahlungsunfähigkeit-nach-81b-Abs:
-
Fahrlässige Krida nach Zahlungsunfähigkeit, Taschenbuch von Gustav Breiter, Verlag Österreich, 978-3-7046-1309-7Fahrlässige Krida Nach Zahlungsunfähigkeit, Taschenbuch Von Gustav Breiter, Verlag Österreich, 978-3-7046-1309-7, Seitenanzahl: 26428,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feststellung der Zahlungsunfähigkeit und der Überschuldung als Voraussetzungen für Insolvenzstraftaten nach § 283 STGB, Taschenbuch von KonstantinFeststellung Der Zahlungsunfähigkeit Und Der Überschuldung Als Voraussetzungen Für Insolvenzstraftaten Nach § 283 Stgb, Taschenbuch Von Konstantin Dittmann, Grin, 978-3-640-49971-7, Seitenanzahl: 28052,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum leuchtet ABS nach dem Reifenwechsel?
Das ABS-Licht kann nach einem Reifenwechsel leuchten, wenn die Sensoren des ABS-Systems nicht richtig kalibriert sind oder wenn die Reifen unterschiedliche Durchmesser haben. Dies kann zu einer falschen Geschwindigkeitsmessung führen und das ABS-System aktivieren. Es ist wichtig, sicherzustellen, dass die Sensoren korrekt positioniert und kalibriert sind und dass die Reifen den gleichen Durchmesser haben, um das Problem zu beheben. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
-
Wer erstellt Bescheinigung nach 850k Abs 5 ZPO?
Die Bescheinigung nach § 850k Abs. 5 ZPO wird in der Regel vom Gericht erstellt, das für die Durchführung des Pfändungsverfahrens zuständig ist. Diese Bescheinigung bestätigt, dass bestimmte Vermögenswerte pfändbar sind und dient als Grundlage für den Gläubiger, um die Pfändung durchzuführen. Der Gläubiger kann die Bescheinigung beim Gericht beantragen, nachdem er einen vollstreckbaren Titel gegen den Schuldner erwirkt hat. Die Bescheinigung nach § 850k Abs. 5 ZPO ist wichtig, um sicherzustellen, dass die Pfändung rechtmäßig und korrekt durchgeführt wird. **
-
Wer darf Bescheinigung nach 850k Abs 5 ZPO?
Die Bescheinigung nach § 850k Abs. 5 ZPO darf von einem Rechtsanwalt oder einem Notar ausgestellt werden. Diese Bescheinigung dient dazu, dass Gläubiger einen Pfändungsschutz für bestimmte Vermögenswerte geltend machen können. Sie muss bestimmte Voraussetzungen erfüllen und die entsprechenden Angaben enthalten, um gültig zu sein. Es ist wichtig, dass die Bescheinigung korrekt und rechtzeitig erstellt wird, um den Pfändungsschutz wirksam zu aktivieren. In einigen Fällen kann es auch sinnvoll sein, sich von einem spezialisierten Anwalt beraten zu lassen, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt sind. **
Ähnliche Suchbegriffe für Zahlungsunfähigkeit-nach-81b-Abs
-
Die objektiven Kriterien der Zahlungsunfähigkeit nach der Rechtsprechung des BGH und dem IDW, Gebundene Ausgabe von Karsten Andresen, Peter Lang GmbH,Die Objektiven Kriterien Der Zahlungsunfähigkeit Nach Der Rechtsprechung Des Bgh Und Dem Idw, Gebundene Ausgabe Von Karsten Andresen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-65504-7, Seitenanzahl: 16067,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bosswerk Hybrid-Wechselrichter 3600W mit 0% MwSt nach §12 Abs. 3 UstGBosswerk Hybrid-Wechselrichter 3600 W Der Bosswerk Hybrid-Wechselrichter ist die perfekte Lösung für alle, die nach einer zuverlässigen und effizienten Möglichkeit suchen, um ihr Zuhause energieautark zu machen. Der Wechselrichter erhöht die Eigenverbrauchsquote der Sonnenenergie, schützt Haushaltsgeräte vor Netzausfällen und spart Energiekosten. Mit einem Wirkungsgrad von bis zu 98,9% und einer effizienten Nutzung des gewonnenen Stroms ermöglicht der Bosswerk Hybrid-Wechselrichter einen optimalen Ertrag bei allen Wetterlagen. Dank der ENS Schutzeinrichtung nach VDE 4105 ist ein sicherer und legaler Anschluss und Betrieb in Deutschland gewährleistet. Der integrierte WLAN-Modul ermöglicht eine einfache Überwachung der Anlage von jedem Ort aus. Der Bosswerk Hybrid-Wechselrichter ist zudem zukunftssicher, geeignet für die neueste Modulgeneration und die perfekte Wahl für private Haushalte und kleine gewerbliche Betriebe. Technische Daten: Typ: BW-HY3600 Max. Scheinleistung: 3790VA Batteriespannungsbereich: 40 .. 60Vdc Max. DC-Eingangsspannung: 500V DC Max. Eingangsstrom: 16,5A*2 (2 x 8000Wp) Max. Ausgangsstrom: 18A Netzspannung: 230Vac Nominale Netzfrequenz: 50Hz Max. Ladestrom: 90A Max. Entladestrom: 90A Max. Wirkungsgrad: 98,9 % MPPT-Wirkungsgrad: 99,9 % Abmessungen (B x H x L): 330 × 580 × 232mm Gewicht: 20,5kg Schutzart: IP65899,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
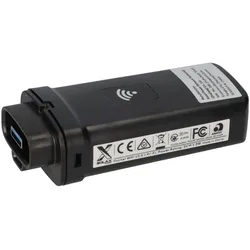
SolaX Pocket Wifi 3.0 Stick 0% MwSt nach §12 Abs. 3 UstGSolaX Pocket Wifi 3.0 Stick Der SolaX Pocket Wifi 3.0 Stick wird verwendet, um Ihren SolaX-Wechselrichter per WLAN mit dem Internet zu verbinden. Die Installation erfolgt hierbei via Plug&Play.24,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann verjährt ein Verfahren nach 170 Abs 2?
Wann verjährt ein Verfahren nach 170 Abs 2? **
-
Wer kann eine Bescheinigung nach 850k Abs 5 ZPO?
Eine Bescheinigung nach § 850k Abs. 5 ZPO kann nur von einem Rechtsanwalt oder einer Rechtsanwältin ausgestellt werden. Diese Bescheinigung bestätigt, dass die Voraussetzungen für die Pfändungsfreigrenzen gemäß § 850k ZPO erfüllt sind. Sie dient dazu, den Schuldner vor unzulässigen Pfändungen zu schützen. Die Bescheinigung muss bestimmte Angaben enthalten, wie zum Beispiel die Höhe des pfändungsfreien Betrags und die Einkommensverhältnisse des Schuldners. In vielen Fällen ist es ratsam, sich rechtzeitig an einen Rechtsanwalt oder eine Rechtsanwältin zu wenden, um eine solche Bescheinigung ausstellen zu lassen. **
-
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
-
Was bedeutet gesonderte Feststellung nach 10a Abs 4 EStG?
Die gesonderte Feststellung nach § 10a Abs. 4 EStG bezieht sich auf die steuerliche Behandlung von Verlusten aus der Veräußerung von Aktien oder Investmentfondsanteilen. Dabei wird geprüft, ob diese Verluste steuerlich berücksichtigt werden können und in welcher Höhe. Diese gesonderte Feststellung ist notwendig, da Verluste aus der Veräußerung von Aktien oder Investmentfondsanteilen nicht automatisch mit anderen Einkünften verrechnet werden können. Stattdessen müssen sie gesondert festgestellt und ggf. in Folgejahren mit Gewinnen verrechnet werden. Dadurch soll sichergestellt werden, dass Verluste steuerlich korrekt behandelt werden und nicht einfach verloren gehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.